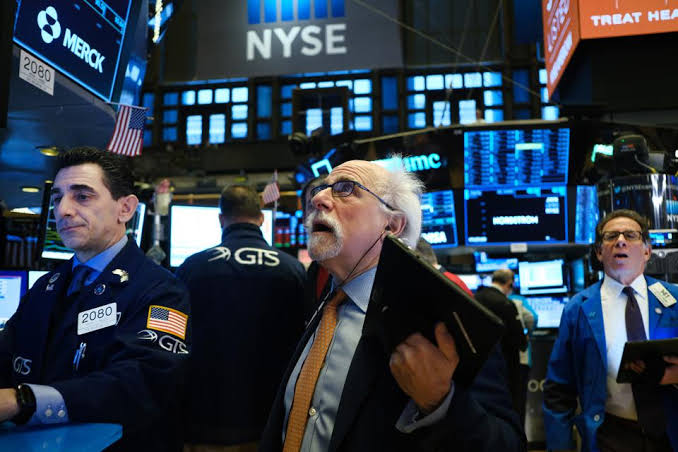
Buna rağmen, borsa bu yıl kesinlikle düşük performans göstermiş olsa da, S&P 500'ün geri çekilmesi, endeksin Mart 2020'deki %34'lük heyelanına veya 2008-2009 Büyük Durgunluk'taki %50'lik düşüşüne yakın bile değil .
Özellikle uzun vadede hisse senetlerine yatırım yapmanın olayı budur.
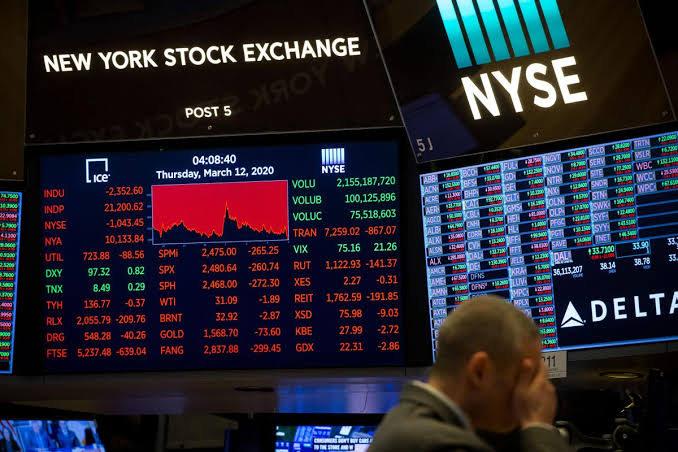
Sağlıklı bir pazarın tamamen normal bir parçası olan periyodik geri çekilmeler ve döngüsel gerilemeler olacaktır. Yine de, 2022 piyasasının bu noktaya kadarki zayıflığı, yatırımcıları borsa için bir sonraki büyük hamlenin hisse senedi fiyatlarını daha da düşürebileceği konusunda endişelendiriyor.
İşte 2023'te daha da derin bir borsa çöküşünü tetikleyebilecek yedi risk faktörü:
• Şişirme
• Faiz oranları
• Hayal kırıklığı yaratan kazançlar
• Jeopolitik olay
• Kripto para birimi çökmesi
• Yağ şoku
• Tedarik zinciri kesintisi
Şişirme
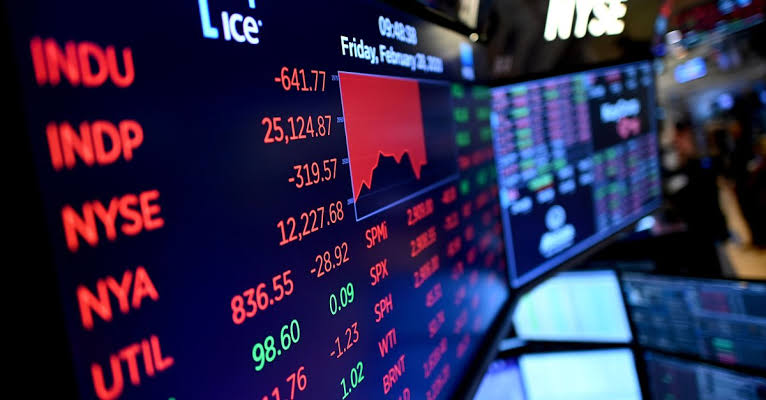
Ekim 2022'de ABD yıllık enflasyon oranı, bir ay önceki %8,2'den %7,7'ye geriledi.
Bunlar endişe verici rakamlar ve 2022'de enflasyonun yatırımcılar, alışverişçiler ve Merkez Bankası için 1 numaralı düşman olmasının büyük bir nedeni .
Federal Rezerv Başkanı Jerome Powell, merkez bankasının gösterge borç verme oranını 75 baz puan artırmaya yönelik Kasım kararında, Fed'in enflasyonu ekonomi politika yapıcıları tarafından belirlenen %2'lik bir "hedefe" indirme konusunda "güçlü bir şekilde kararlı" olduğunu belirtti.
Yıldan yıla enflasyon Ekim ayında düşerken, eğer enflasyon yeniden yükselirse veya Federal Rezerv faiz oranlarını kontrol altında tutmak için agresif bir şekilde faiz oranlarını yükseltmeye devam etmek zorunda kalırsa , bu hisse senedi fiyatları için olumsuz bir senaryo olabilir.
Faiz oranları
Faiz oranları ne kadar yükselirse , şirketlerin büyümeye yatırım yapmak için borç para almalarının o kadar pahalı olduğu bir sır değil .
Enflasyon, Federal Rezerv'i Kasım ayı başlarında hedeflenen federal fon oranını %3,75 ila %4 aralığına yükseltmeye zorladı, ancak Powell, merkez bankasının enflasyonun kesin bir şekilde doğru yönde ilerlemesini sağlamak için hala yapacak işleri olduğunu öne sürüyor.
Ekonomistler, özellikle enflasyon yüksek kalmaya devam ederse, 2023'ün başlarında daha fazla faiz artışı ihtimalini göz ardı etmiyorlar. JPMorgan Chase & Co.'ya göre Federal Rezerv, Aralık 2022'de faiz oranlarını 50 baz puan artıracak ve 2023'teki ilk iki toplantının her birinde oranları 25 baz puan daha artıracak.
Hayal kırıklığı yaratan kazançlar
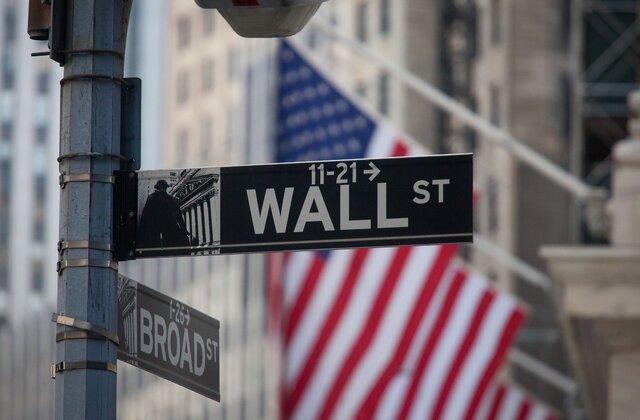
FactSet'e göre S&P 500 şirketleri, 2022'nin üçüncü çeyreğinde %2,2'lik ılık bir kazanç artışı bildirdi - bu, 2021 takvim yılı için %47,4'lük kazanç artışına kıyasla zayıf bir rakam.
Analistler, yılın ilk yarısında makroekonomik ortam bozulmadan önce bile 2022'de büyümede bir yavaşlama beklerken, çok az analist S&P 500'ün tamamının %17 oranında düşmesini bekliyordu.
Yatırımcılar 2023'te daha da fazla Federal Rezerv faiz oranı artışına hazırlanırken, borsa için statüko sallantıda. Kazanç büyümesi beklentilerin altında kalmaya devam ederse borsanın tepkisi şiddetli olabilir.
Jeopolitik Olay
2022'nin en büyük jeopolitik olayı, küresel finans piyasalarını sarsan ve yatırımcılar için büyük bir joker olmaya devam eden Rusya'nın Ukrayna'yı işgali oldu .
En kötü senaryoda, bazılarının ABD ile Rusya arasında bir vekalet savaşı olarak adlandırdığı şey, küresel bir nükleer savaşa dönüşebilir.
Ancak Rusya'nın Ukrayna'da tam bir zafer kazanması veya Ukrayna topraklarının ilhakı bile bir borsa satışını tetiklemek için yeterli olabilir.
Ukrayna ihtilafına ek olarak, Çin ile Tayvan arasındaki artan gerilim ABD tedarik zincirlerini önemli ölçüde riske atabilir.
2022'nin başlarında Sırbistan ile Kosova arasındaki kılıç darbeleri, askeri bir çatışma ihtimalinin artmasıyla zaten kırılgan olan Balkanlar bölgesini alt üst etti.
Seçmenler Kongre'yi iki ana ABD siyasi partisi arasında bölüp Senato'yu Demokratlara ve ABD Temsilciler Meclisi'ni Cumhuriyetçilere zar zor teslim ettiğinden, Kasım ayındaki ABD ara seçimleri de önemli bir potansiyel jeopolitik piyasa katalizörüydü.
Bütün bunlar, jeopolitiğin karmaşık ve genellikle öngörülemez olduğunu gösteriyor. Sürpriz jeopolitik gelişmelerin pek azı arsızca olumlu olduğundan, bu durum aşağı yönlü şoklara yol açıyor.
Kripto Para Çöküşü
Dünyanın en önde gelen kripto para şirketlerinden biri olan FTX'in çöküşü, 2023 yılına doğru kripto piyasasını alt üst etti.
Küresel kripto para piyasasının değeri, Kasım 2021'de 2,9 trilyon doları aşan bir zirveden Kasım 2022'de 888 milyar doların altına düştü, bu, endüstri analistlerinin "kripto kışı" olarak adlandırdığı bir senaryo.
Yatırımcı güveni dağıldıkça yatırımcılar kripto varlıklarını satıyor ve bu da Kasım ayı sonlarında büyük kripto borsalarında bir koşuya yol açıyor.
Örneğin Bitcoin, FTX patlamasından hemen önce fiyatının 20.000 doların üzerine çıktığını gördü. Günler sonra, yatırımcılar FTX durumu nedeniyle çıkışlara yönelirken, Bitcoin fiyatları yaklaşık 16.000 dolara düştü.
Yağ Şoku
Geçmiş yıllarda borsayı değişen derecelerde olumsuz etkileyen birkaç petrol şoku yaşandı. 1973'teki Suudi petrol ambargosu ABD'de geçici kıtlıklar yarattı.
1979'daki İran İslam Devrimi ve 1990-1991'deki birinci Körfez Savaşı, petrol fiyatlarının iki katına çıkmasına neden oldu.
Varil başına 140 $'a varan petrol fiyatları, 2008'deki ekonomik krize bile katkıda bulundu. Petrol şokları, son 50 yılda ABD'deki ekonomik durgunlukların en yaygın katalizörlerinden biri oldu.
Varil başına 82 dolar civarında olan ham petrolün fiyatı geçen yıl kabaca %20 arttı, ancak 2022'nin başlarında 123 doları aştı ve Kasım sonunda varil başına 75 dolara geriledi. Bu senaryo, 2023'e doğru giden küresel enerji piyasalarının değişken doğasının altını çiziyor.
Tedarik Zincirinde Kesinti
2022'deki enflasyonun en büyük itici güçlerinden biri, özellikle Çin, Rusya ve Ukrayna'da küresel tedarik zincirlerinin bozulması oldu.
Çin'de hükümetin katı "sıfır COVID" politikası, bölgelerin ve büyük şehirlerin periyodik olarak kilitlenmesini içeriyor, bu da ABD'li tedarikçileri aksatıyor ve çip kıtlığına ve diğer tedarik sorunlarına yol açıyor.
Rusya ve Ukrayna, buğday ve gübreler dahil diğer tarım ürünlerinin yanı sıra petrol ve gazın en büyük küresel tedarikçileridir.
Temel arz ve talep yasası, arz kesintilerinin daha yüksek fiyatlara ve enflasyona yol açtığını öne sürüyor. Birçok ABD şirketi, uluslararası tedarikçilerinin insafına kalmış durumda ve bu da pazarda önemli bir risk oluşturuyor.
Bu senaryo daha iyiye doğru değişmeli, ancak tedarik zinciri kesintilerinin 2023'te devam etmesi bekleniyor, şirket yöneticilerinin %52'si tedarik zincirlerinin "çok fazla iyileştirmeye ihtiyacı olduğunu" ve yaklaşık %33'ü tedarik zinciri baş ağrılarının 2023'ün ortalarına kadar süreceğini söylüyor. SAP SE'den yakın tarihli bir rapora.
Yorumlar (0)
İlk yorumu siz yazın.